Recentemente, um empresário me procurou com uma situação que merece muita atenção.
A empresa dele teve 19 débitos tributários redirecionados para o CPF do sócio, sob a alegação de dissolução irregular da empresa.
Mas havia um detalhe importante: a empresa continua ativa.
E aí vem a pergunta: o simples fato de a empresa ter débitos tributários significa que o sócio pode ser obrigado a pagar com o próprio patrimônio?
Não.
Em regra, a dívida tributária é da empresa.
Mas existem situações em que o sócio ou administrador pode ser responsabilizado pessoalmente.
Isso pode acontecer, por exemplo, quando fica comprovada a prática de atos com excesso de poderes ou infração à lei, ao contrato social ou ao estatuto, nos termos da legislação tributária.
Também pode haver redirecionamento da execução fiscal em situações de dissolução irregular da empresa.
E é justamente aí que está o ponto do caso que estou analisando.
A empresa foi considerada inapta e essa situação foi utilizada como fundamento para o redirecionamento.
Mas estar inapta no cadastro não significa, por si só, que a empresa tenha sido efetivamente dissolvida de forma irregular.
Se a empresa continua ativa, é preciso analisar concretamente o que aconteceu e verificar se existem elementos que realmente justifiquem a responsabilização pessoal do sócio.
Por isso, se uma dívida tributária da sua empresa chegou ao seu CPF, não aceite automaticamente essa cobrança e não presuma que você é obrigado a pagar.
É preciso analisar a origem da dívida, o motivo do redirecionamento e se os requisitos legais para responsabilizar o sócio realmente estão presentes.
Porque uma dívida da empresa não se transforma automaticamente em uma dívida pessoal do sócio.
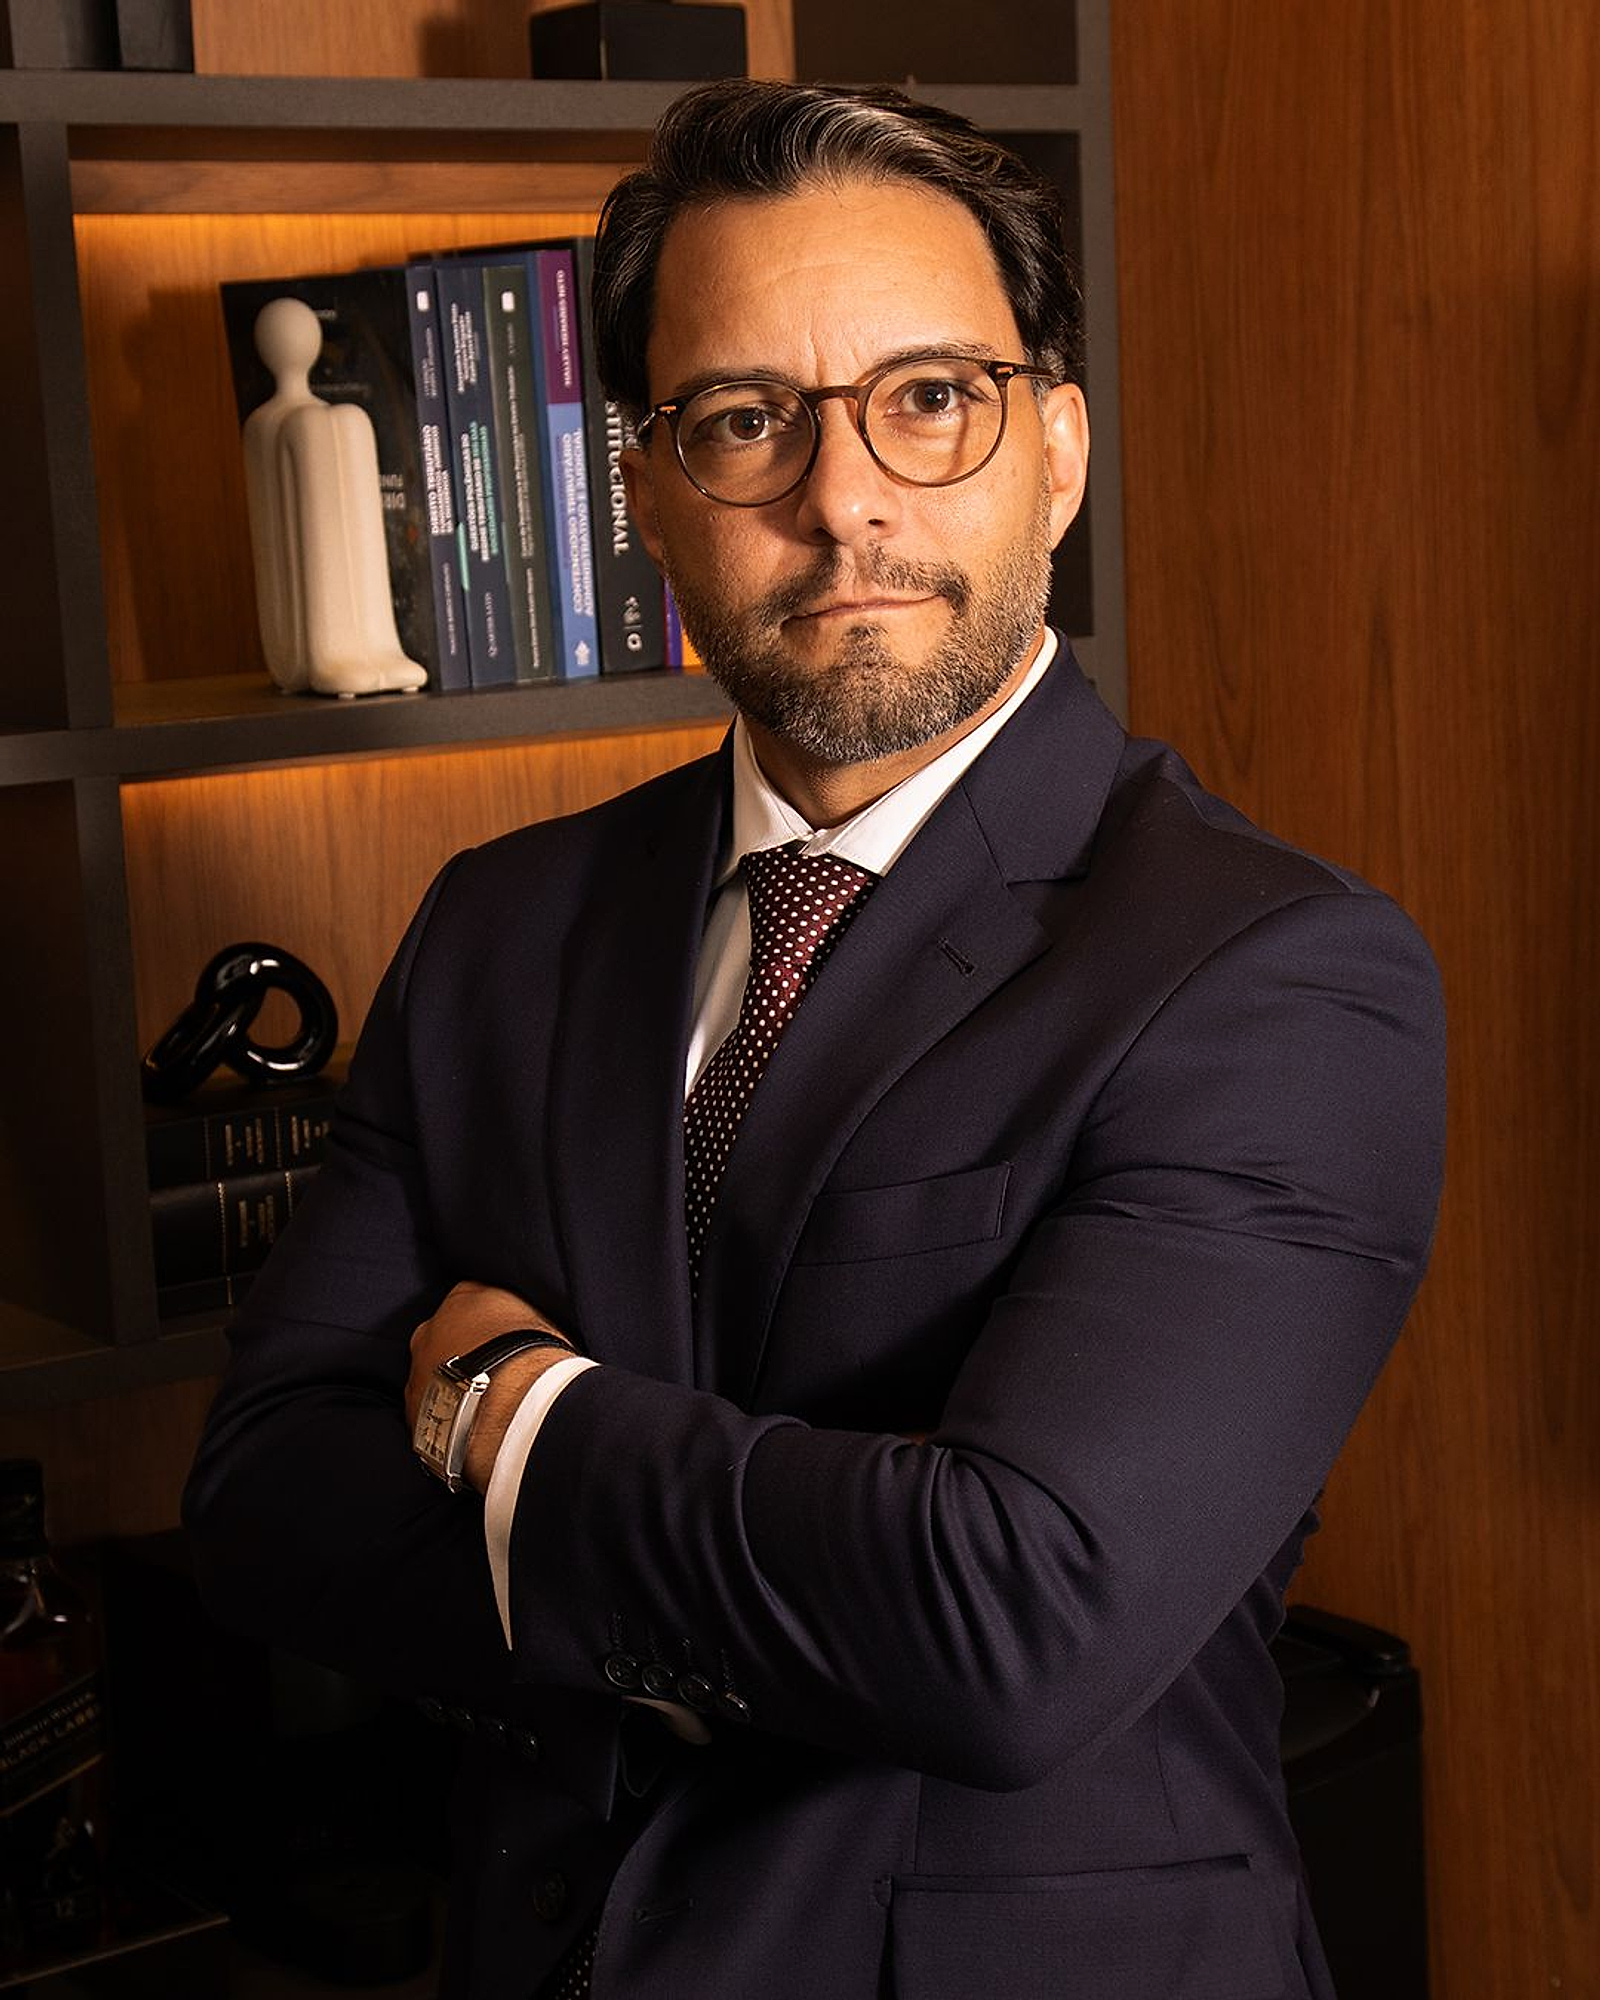
Dr. Gustavo Fernandes de Carvalho
Advogado Especialista em Direito Tributário
Advogado tributarista com atuação estratégica em planejamento fiscal, defesa contenciosa contra autuações e execuções fiscais, e recuperação de créditos para empresas e famílias empresárias em todo o Brasil.